La tutela del creditore contro gli atti pregiudizievoli del debitore.
L’articolo 2740 del Codice civile stabilisce che il debitore risponde dell’adempimento delle proprie obbligazioni con tutti i suoi beni presenti e futuri. Il patrimonio del debitore costituisce, dunque, la garanzia generale dei creditori e rappresenta il complesso dei beni sui quali questi ultimi possono agire qualora il debitore non adempia spontaneamente alle proprie obbligazioni.
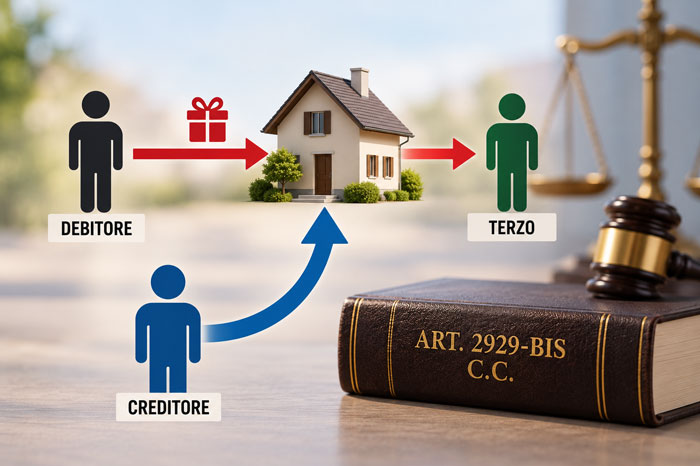
Può accadere, tuttavia, che il debitore compia atti idonei a ridurre la consistenza del proprio patrimonio o a rendere più difficile l’aggressione dei beni da parte dei creditori. Si pensi al caso in cui, dopo la nascita di un debito, il debitore doni un immobile a un familiare oppure costituisca su un proprio bene un vincolo di indisponibilità.
Tradizionalmente, lo strumento previsto dall’ordinamento per contrastare tali atti è l’azione revocatoria ordinaria disciplinata dall’articolo 2901 del Codice civile. Attraverso tale azione, il creditore può ottenere una sentenza che dichiari l’inefficacia dell’atto nei suoi confronti e, successivamente, procedere all’esecuzione sul bene.
Il ricorso alla revocatoria ordinaria comporta però la necessità di instaurare un autonomo giudizio di cognizione e di attendere l’esito della relativa controversia prima di poter agire esecutivamente. Per rendere più rapida la tutela del creditore in alcune ipotesi specifiche, il legislatore ha introdotto l’articolo 2929-bis del Codice civile, comunemente definito come disciplina della cosiddetta “revocatoria semplificata”.
L’espressione non è contenuta nella norma e, sotto il profilo tecnico, non è del tutto precisa. L’articolo 2929-bis non introduce infatti una nuova azione revocatoria, ma consente al creditore, in presenza di determinati requisiti, di procedere direttamente all’esecuzione forzata senza dover prima ottenere una sentenza che dichiari inefficace l’atto pregiudizievole.
La funzione dell’articolo 2929-bis del Codice civile.
L’articolo 2929-bis del Codice civile è stato introdotto dal decreto-legge 27 giugno 2015, n. 83, convertito, con modificazioni, dalla legge 6 agosto 2015, n. 132, nell’ambito di una più ampia riforma diretta a rendere più efficienti le procedure esecutive e gli strumenti di recupero del credito.
La collocazione sistematica della disposizione nel Codice civile è significativa. La norma non è inserita tra gli strumenti di conservazione della garanzia patrimoniale, ma nell’ambito della disciplina dell’espropriazione forzata. Essa opera quindi direttamente sul piano esecutivo.
La finalità è quella di evitare che il debitore possa sottrarre beni alla garanzia patrimoniale attraverso trasferimenti gratuiti o vincoli di indisponibilità, imponendo al creditore di affrontare, prima dell’esecuzione, un autonomo e potenzialmente lungo giudizio revocatorio.
La norma consente invece al creditore di pignorare direttamente il bene, lasciando al debitore, al terzo proprietario e agli altri soggetti interessati la possibilità di contestare la sussistenza dei presupposti dell’esecuzione attraverso l’opposizione.
La “semplificazione” riguarda quindi il percorso processuale. Il creditore non deve prima ottenere una pronuncia di inefficacia dell’atto, ma può avviare direttamente l’esecuzione. L’atto dispositivo non viene però annullato, né eliminato dall’ordinamento e continua a produrre i propri effetti tra le parti.
I presupposti per l’applicazione della norma.
L’utilizzo dello strumento di cui all’articolo 2929-bis del Codice civile è subordinato alla presenza di specifici requisiti.
In primo luogo, il creditore deve essere munito di un titolo esecutivo. La disposizione non elimina la necessità di disporre di un titolo idoneo a fondare l’esecuzione forzata. Il creditore deve quindi essere in possesso, ad esempio, di una sentenza esecutiva, di un decreto ingiuntivo munito di efficacia esecutiva o di un altro titolo previsto dalla legge.
In secondo luogo, il credito deve essere sorto anteriormente all’atto che ha determinato il pregiudizio. La norma tutela quindi il creditore il cui diritto sia già sorto prima dell’alienazione gratuita o della costituzione del vincolo. L’anteriorità del credito è un requisito essenziale. Se il debitore ha trasferito il bene prima della nascita del credito, il creditore non può utilizzare il procedimento accelerato previsto dall’articolo 2929-bis.
La disciplina riguarda inoltre le sole alienazioni a titolo gratuito e gli atti costitutivi di vincoli di indisponibilità. La scelta legislativa è giustificata dalla circostanza che il trasferimento gratuito riduce il patrimonio del debitore senza che a esso si sostituisca un corrispettivo di valore equivalente.
Restano invece esclusi gli ordinari atti a titolo oneroso. Se il debitore vende un bene ricevendo un prezzo, il patrimonio non subisce necessariamente una diminuzione, poiché al bene ceduto può sostituirsi il corrispettivo ottenuto. Inoltre, l’acquirente a titolo oneroso merita una tutela più intensa, soprattutto quando abbia fatto affidamento sulla validità ed efficacia dell’acquisto.
L’articolo 2929-bis si applica, infine, ai soli beni immobili e ai beni mobili registrati. La disciplina non riguarda quindi i beni mobili non soggetti a forme di pubblicità nei pubblici registri.
Il termine di un anno.
Un elemento centrale della disciplina è rappresentato dal limite temporale entro il quale il creditore deve agire.
Il pignoramento deve essere trascritto entro un anno dalla data di trascrizione dell’atto pregiudizievole. Il termine non decorre quindi dalla stipulazione dell’atto, ma dal momento in cui esso viene reso conoscibile attraverso la pubblicità nei registri.
Il creditore deve pertanto agire tempestivamente. Una volta decorso l’anno, non può più utilizzare il meccanismo previsto dall’articolo 2929-bis del Codice civile.
La scadenza del termine non determina però la perdita di ogni tutela. Il creditore potrà ancora promuovere l’azione revocatoria ordinaria ai sensi dell’articolo 2901 del Codice civile, purché ne ricorrano i presupposti.
L’esecuzione diretta sul bene.
La principale novità dell’articolo 2929-bis del Codice civile consiste, dunque, nella possibilità di procedere direttamente all’esecuzione.
Nella revocatoria ordinaria, il creditore deve normalmente seguire due fasi: prima promuovere il giudizio diretto a ottenere la dichiarazione di inefficacia dell’atto e, successivamente, procedere all’esecuzione sul bene.
L’articolo 2929-bis del Codice civile consente invece di evitare la preventiva fase di cognizione. Il creditore munito di titolo esecutivo può pignorare direttamente il bene, purché siano presenti i requisiti previsti dalla legge e sopra analizzati.
L’atto gratuito o il vincolo di indisponibilità non viene annullato. Al pari di quanto avviene a seguito della revocatoria ordinaria, infatti, l’atto dispositivo a titolo gratuito o l’atto costitutivo del vincolo continuano a essere validi ed efficaci: la norma consente semplicemente al creditore di aggredire il bene ai fini dell’esecuzione, senza dover prima ottenere una sentenza revocatoria.
Se il bene è stato trasferito a un terzo, l’esecuzione viene promossa nei confronti del terzo proprietario. Quest’ultimo non diventa debitore dell’obbligazione e non risponde con l’intero proprio patrimonio, ma subisce l’esecuzione limitatamente al bene ricevuto.
Le opposizioni e la tutela del debitore e del terzo.
La possibilità di procedere direttamente al pignoramento non elimina le garanzie difensive del debitore e del terzo.
L’articolo 2929-bis del Codice civile riconosce al debitore, al terzo assoggettato all’espropriazione e agli altri soggetti interessati alla conservazione del vincolo la possibilità di proporre opposizione all’esecuzione.
La disciplina determina quindi una diversa distribuzione degli oneri processuali rispetto alla revocatoria ordinaria.
Nell’azione revocatoria ordinaria è il creditore che deve promuovere il giudizio e dimostrare la sussistenza dei presupposti richiesti dall’articolo 2901 del Codice civile. Nell’ambito dell’articolo 2929-bis, invece, il creditore può iniziare direttamente l’esecuzione e spetta ai soggetti interessati contestare, attraverso l’opposizione, la ricorrenza delle condizioni previste dalla norma.
Il debitore o il terzo possono, ad esempio, sostenere che il credito sia sorto successivamente all’atto, che il trasferimento non abbia natura gratuita oppure che il pignoramento sia stato trascritto oltre il termine di un anno.
Il controllo giudiziale non viene quindi eliminato, ma è collocato in una fase successiva all’avvio dell’esecuzione.
Il rapporto con la revocatoria ordinaria.
L’articolo 2929-bis del Codice civile non sostituisce l’azione revocatoria ordinaria, ma si affianca a essa come strumento speciale e più rapido.
L’azione revocatoria prevista dall’articolo 2901 del Codice civile ha un ambito applicativo più ampio. Può riguardare anche atti a titolo oneroso, anche precedenti al sorgere del credito e non è limitata ai beni immobili o ai beni mobili registrati. Richiede però un autonomo giudizio e l’accertamento dei presupposti previsti dalla legge.
L’articolo 2929-bis del Codice civile opera invece entro limiti più ristretti: riguarda soltanto determinate categorie di atti e richiede che il pignoramento sia trascritto entro un anno dalla trascrizione dell’atto pregiudizievole. In cambio, consente al creditore di evitare la preventiva instaurazione del giudizio revocatorio.
I due strumenti sono quindi complementari. La revocatoria ordinaria offre una tutela più ampia, ma richiede tempi maggiori; l’articolo 2929-bis consente una tutela più rapida, ma soltanto in presenza di condizioni rigorose.