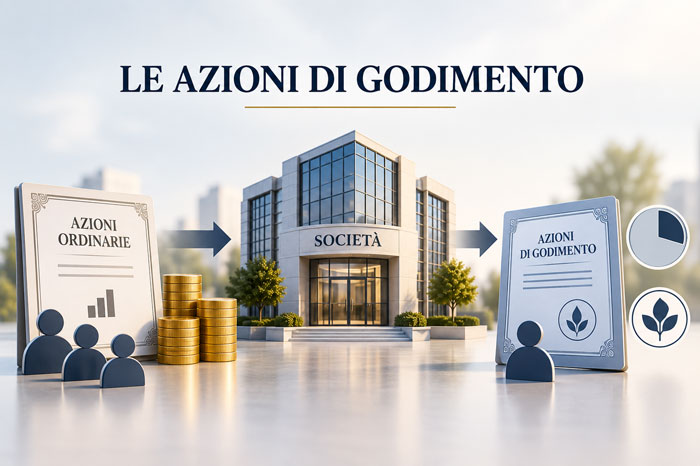
Nozione e funzione delle azioni di godimento.
Le azioni di godimento sono disciplinate dall’articolo 2353 del Codice civile e costituiscono una particolare categoria di azioni la cui funzione è strettamente collegata alle operazioni di riduzione reale del capitale sociale.
La loro origine si colloca, infatti, nell’ipotesi in cui la riduzione del capitale venga realizzata mediante il rimborso di una parte delle azioni in circolazione e tale rimborso avvenga in misura non proporzionale tra tutti gli azionisti, ma interessi soltanto alcuni di essi, individuati mediante sorteggio.
La ratio dell’istituto consiste nel tutelare la posizione patrimoniale degli azionisti rimborsati che, a seguito del rimborso, cessano di partecipare al capitale sociale, ma che non devono per ciò solo essere privati dei diritti patrimoniali che avrebbero potuto esercitare in relazione alle riserve e agli utili della società.
L’azione di godimento rappresenta, dunque, una sorta di compensazione per il socio che abbia ricevuto anticipatamente il rimborso del valore delle proprie azioni. Il socio viene privato della partecipazione al capitale, ma conserva un diritto di partecipazione agli eventuali risultati economici futuri della società.
In particolare, l’azionista di godimento ha diritto di partecipare alla distribuzione degli utili soltanto dopo che sia stato corrisposto agli altri azionisti un dividendo pari all’interesse legale sul valore nominale delle azioni e, in caso di liquidazione della società, partecipa alla distribuzione del patrimonio residuo dopo che siano state integralmente rimborsate le azioni non rimborsate.
Il nucleo essenziale della posizione dell’azionista di godimento è pertanto rappresentato dal diritto sulle riserve, che costituisce il principale interesse patrimoniale tutelato attraverso l’emissione delle azioni.
Presupposti per l’emissione.
L’articolo 2353 del Codice civile stabilisce che, salvo diversa disposizione dello statuto, le azioni di godimento devono essere attribuite agli azionisti ai quali siano state rimborsate le azioni a seguito di una riduzione del capitale sociale.
Occorre tuttavia distinguere le diverse modalità attraverso le quali la riduzione reale può essere realizzata.
Quando la riduzione del capitale avviene in modo non proporzionale attraverso il sorteggio delle azioni da rimborsare, l’emissione delle azioni di godimento costituisce, secondo l’impostazione prevalente, un effetto necessario dell’operazione. La previsione normativa è tuttavia derogabile mediante una decisione unanime dei soci, che possono quindi rinunciare all’emissione delle azioni di godimento.
Diversa è l’ipotesi in cui la riduzione non proporzionale non avvenga mediante sorteggio. In tale situazione l’emissione delle azioni di godimento deve ritenersi meramente facoltativa, potendo la società decidere se attribuire o meno tale strumento ai soci rimborsati.
La funzione dell’istituto consente inoltre di comprendere una questione particolarmente discussa: se l’emissione delle azioni di godimento sia necessaria anche quando, al momento della riduzione, non siano presenti riserve cui l’azionista rimborsato possa concretamente partecipare.
Una parte della dottrina ha ritenuto che, in assenza di riserve, verrebbe meno la stessa ragione sostanziale dell’emissione delle azioni di godimento. Secondo l’impostazione prevalente, tuttavia, le azioni di godimento devono essere emesse anche in tale circostanza. Da un lato, infatti, la tutela riguarda non soltanto le riserve esistenti al momento della riduzione, ma il diritto patrimoniale alla conservazione della posizione proporzionale dell’azionista rispetto alle future riserve; dall’altro, la soluzione trova fondamento nella stessa previsione dell’articolo 2353 del Codice civile, che non fa alcuna differenza in base alla presenza o meno di riserve al momento della riduzione.
La natura giuridica delle azioni di godimento.
La particolare struttura delle azioni di godimento ha dato luogo ad un ulteriore problema interpretativo relativo alla posizione giuridica del loro titolare.
Il dubbio consiste nello stabilire se l’azionista di godimento possa essere considerato, a tutti gli effetti, socio della società, se sia dunque titolare dello status socii o meno.
Secondo una prima impostazione, la risposta dovrebbe essere negativa. Il titolare di un’azione di godimento, infatti, non partecipa al capitale sociale e non è titolare, per ciò solo, dei diritti amministrativi propri dell’azionista ordinario. La sua posizione sarebbe quindi riconducibile ad un diritto patrimoniale di natura particolare, collegato alla partecipazione alla società ma distinto dalla partecipazione al capitale.
Secondo un diverso orientamento, invece, il titolare dell’azione di godimento conserva lo status di socio, nonostante la particolare conformazione dei suoi diritti. La circostanza che egli non partecipi più al capitale sociale non sarebbe sufficiente ad escludere la qualità di socio, trattandosi comunque di un soggetto titolare di una posizione partecipativa nei confronti della società.
In ogni caso, l’articolo 2353 del Codice civile esclude il diritto di voto, salva la possibilità che lo statuto attribuisca alle azioni di godimento specifici diritti amministrativi.
La questione non ha quindi una soluzione del tutto pacifica, ma ciò che appare indiscutibile è la natura essenzialmente patrimoniale della posizione dell’azionista di godimento e la sua stretta connessione con il menzionato diritto sulle riserve.
Le azioni di godimento e le successive operazioni sul capitale.
Particolarmente complessa è la disciplina delle azioni di godimento quando, dopo la loro emissione, la società proceda ad ulteriori operazioni sul capitale.
Si tratta di un ambito nel quale le ricostruzioni dottrinali sono numerose e, in alcuni casi, profondamente divergenti. È pertanto opportuno considerare le soluzioni di seguito illustrate come quelle maggiormente accreditate, senza trascurare il carattere controverso di alcuni profili.
L’aumento oneroso.
In caso di aumento del capitale a pagamento, la soluzione prevalente riconosce anche agli azionisti di godimento il diritto di opzione sulle nuove azioni.
La conclusione trova fondamento nella natura patrimoniale della posizione del titolare dell’azione di godimento: l’aumento oneroso determina infatti un incremento del capitale sociale e può incidere sulla posizione economica complessiva dei titolari delle azioni di godimento, soprattutto in considerazione della loro partecipazione agli utili e alle riserve.
Il riconoscimento del diritto di opzione consente pertanto di evitare che l’operazione determini un’alterazione ingiustificata della posizione degli azionisti di godimento rispetto agli altri partecipanti alla società.
La riduzione reale del capitale.
Diversa è evidentemente la soluzione in caso di ulteriore riduzione reale del capitale sociale.
Le azioni di godimento non possono essere nuovamente oggetto di rimborso, poiché il loro titolare ha già ricevuto il rimborso del valore delle azioni originarie proprio in occasione della precedente riduzione del capitale.
La riduzione reale riguarderà pertanto le azioni rappresentative del capitale ancora esistente, mentre le azioni di godimento continueranno a rappresentare la posizione patrimoniale riconosciuta al socio già rimborsato.
La riduzione nominale del capitale.
In caso di riduzione nominale del capitale, realizzata mediante riduzione del valore nominale delle azioni, le azioni di godimento seguono invece la sorte delle altre partecipazioni.
Non essendo infatti collegata ad un rimborso del capitale, la riduzione nominale incide sul valore nominale delle azioni e determina, conseguentemente, una riduzione automatica anche del valore nominale delle azioni di godimento, senza che ciò comporti un nuovo rimborso.
L’aumento gratuito: il problema più controverso.
Particolarmente delicata è la posizione degli azionisti di godimento in caso di aumento gratuito del capitale mediante imputazione a capitale di riserve disponibili.
Il problema deriva dalla particolare natura del diritto dell’azionista di godimento: se, da un lato, egli non partecipa al capitale sociale, dall’altro è titolare di un diritto patrimoniale sulle riserve. L’aumento gratuito determina proprio la trasformazione di una parte delle riserve in capitale e pone quindi il problema di stabilire quale sorte debba avere il diritto dell’azionista di godimento.
Sul punto si sono sviluppate diverse ricostruzioni.
Secondo una prima teoria, dovrebbe essere costituita una specifica riserva a servizio delle azioni di godimento. In altri termini, una parte delle riserve utilizzate per l’aumento verrebbe imputata a capitale, mentre un’altra parte verrebbe mantenuta a disposizione degli azionisti di godimento, così da preservare il diritto patrimoniale loro riconosciuto.
La soluzione presenta il vantaggio di tutelare direttamente il diritto sulle riserve, ma determina una sorta di duplicazione della funzione delle riserve utilizzate nell’operazione di aumento.
Secondo una seconda impostazione, agli azionisti di godimento dovrebbero essere attribuite nuove azioni di godimento, in proporzione alle partecipazioni già possedute.
Tale soluzione consentirebbe di mantenere il rapporto tra la posizione degli azionisti ordinari e quella degli azionisti di godimento anche dopo l’aumento gratuito. Essa incontra, tuttavia, una significativa obiezione normativa: l’articolo 2353 del Codice civile collega l’emissione delle azioni di godimento alla specifica fattispecie della riduzione reale non proporzionale del capitale. Non sarebbe quindi agevole individuare un fondamento normativo per l’emissione di nuove azioni di godimento in occasione di un aumento gratuito.
Una terza teoria ritiene, invece, che agli azionisti di godimento debbano essere attribuite azioni ordinarie di nuova emissione.
A sostegno di tale soluzione si osserva che l’aumento gratuito determina l’imputazione a capitale di riserve delle quali anche gli azionisti di godimento sono titolari, sicché la trasformazione delle riserve in capitale dovrebbe riflettersi anche sulla loro posizione.
La tesi si scontra, tuttavia, con il cosiddetto principio di simmetria, secondo cui, nell’aumento gratuito, le nuove azioni dovrebbero essere emesse nella stessa categoria di quelle già esistenti, mantenendo così invariata la struttura delle partecipazioni sociali.
Il tema resta quindi controverso e non può essere risolto attraverso una disposizione espressa del Codice civile. La soluzione deve essere individuata tenendo conto, da un lato, della particolare natura delle azioni di godimento e, dall’altro, della necessità di preservare il diritto patrimoniale sulle riserve che costituisce la ragione stessa dell’istituto.
Considerazioni conclusive.
Le azioni di godimento costituiscono uno strumento strettamente connesso alla disciplina della riduzione reale del capitale e svolgono una funzione essenzialmente compensativa: l’azionista che abbia ricevuto il rimborso della propria partecipazione viene privato del rapporto con il capitale sociale, ma conserva una posizione patrimoniale rispetto alle riserve e agli utili futuri della società.
La peculiarità della loro struttura rende tuttavia particolarmente complessa la ricostruzione della posizione giuridica del titolare e, soprattutto, il coordinamento delle azioni di godimento con le successive operazioni sul capitale.
In definitiva, il criterio che dovrebbe guidare la ricostruzione dell’intera disciplina è rappresentato dalla tutela della posizione patrimoniale dell’azionista di godimento e, in particolare, del suo diritto sulle riserve. È proprio tale diritto, infatti, a giustificare l’esistenza dell’istituto e a spiegare la necessità di assicurare che le successive operazioni sul capitale non ne determinino una sostanziale vanificazione.